05 e 06 de Novembro de 2026.
GOIÂNIA - GO

CURSO: Impactos da Reforma Tributária nos Contratos Administrativos

Curso Background

Sobre o curso

Descrição

Estudo dos impactos da Reforma Tributária do Consumo sobre os contratos administrativos, com ênfase na substituição gradual de PIS/Cofins, ICMS, ISS e IPI pelo modelo de IVA dual composto por CBS e IBS, além do Imposto Seletivo. Análise das hipóteses de incidência, regimes específicos, creditamento, split payment, alíquotas aplicáveis às aquisições pela Administração Pública e efeitos na formação de preços, orçamento estimado, planilhas de custos, BDI e equilíbrio econômico-financeiro dos contratos administrativos.

A base normativa central compreende a EC nº 132/2023, a LC nº 214/2025, a LC nº 227/2026, a Lei nº 14.133/2021 e a regulamentação infralegal aplicável à CBS e aos sistemas de apuração, arrecadação e fiscalização. A Receita Federal indica que a reforma cria CBS, IBS e Imposto Seletivo, extingue PIS/Cofins, ICMS e ISS, reduz o IPI a zero para quase todos os produtos a partir de 2027 e prevê transição entre 2026 e 2033.

Objetivo

  • Ao final do curso, espera-se que o participante seja capaz de:
    1. Compreender a estrutura constitucional da tributação sobre o consumo antes e depois da Reforma Tributária.
    2. Identificar as bases de incidência da CBS, do IBS e do Imposto Seletivo.
    3. Diferenciar alíquota nominal, carga tributária efetiva, tributo recuperável e tributo não recuperável.
    4. Avaliar efeitos da reforma na formação de preços de licitações e contratos.
    5. Analisar planilhas de custos e formação de preços em contratos com dedicação exclusiva de mão de obra.
    6. Identificar impactos nos regimes de lucro real, lucro presumido e Simples Nacional.
    7. Compreender o papel do split payment, do creditamento amplo e dos regimes específicos.
    8. Aplicar os instrumentos de manutenção e recomposição do equilíbrio econômico-financeiro: reajuste, repactuação e revisão.
    9. Avaliar, caso a caso, a existência de desequilíbrio econômico-financeiro decorrente da alteração da carga tributária efetiva.
    10. Simular impactos da reforma em contratos administrativos de serviços, locação, tecnologia da informação, serviços profissionais e obras de engenharia.

Público-Alvo

  • Gestores e fiscais de contratos,
  • Agentes de contratação
  • Procuradores
  • Assessores jurídicos
  • Contadores
  • Auditores
  • Servidores das áreas de orçamento
  • Compras
  • Contratos
  • Controle interno
  • Fornecedores da Administração Pública.

16 (dezesseis) horas-aula:
–1° dia: Das 8h às 12h e das 13h às 17h;
–2° dia: Das 8h às 12h e das 13h às 17h;

Programação

    7h30min às 8h – Credenciamento;
    8h – Inicio – manhã;
    9h30min – Coffe-Break;
    12h as 13h – Almoço Livre;
    13h – Inicio – tarde;
    15h:30min – Coffe-Break;
    17h – Encerramento;

Professores

EVALDO RAMOS

Pós-Graduado em Licitações e Contratos, Bacharel em Direito e Administração de Empresas, já atuou como Diretor de Licitações do Tribunal de Contas da União, onde ocupa desde 2006 o cargo de Auditor Federal de Controle Externo. Dentre suas atribuições profissionais, atua como Pregoeiro, Leiloeiro e Presidente de Comissões Especiais de Licitação. Colaborador do Instituto Serzedelo […]

Local do Curso

EXCELÊNCIA EDUCAÇÃO
(Auditório 4º Andar)
Endereço: Rua 72, nº 325, Edifício Trend Office, Jardim Goiás, Goiânia-GO.
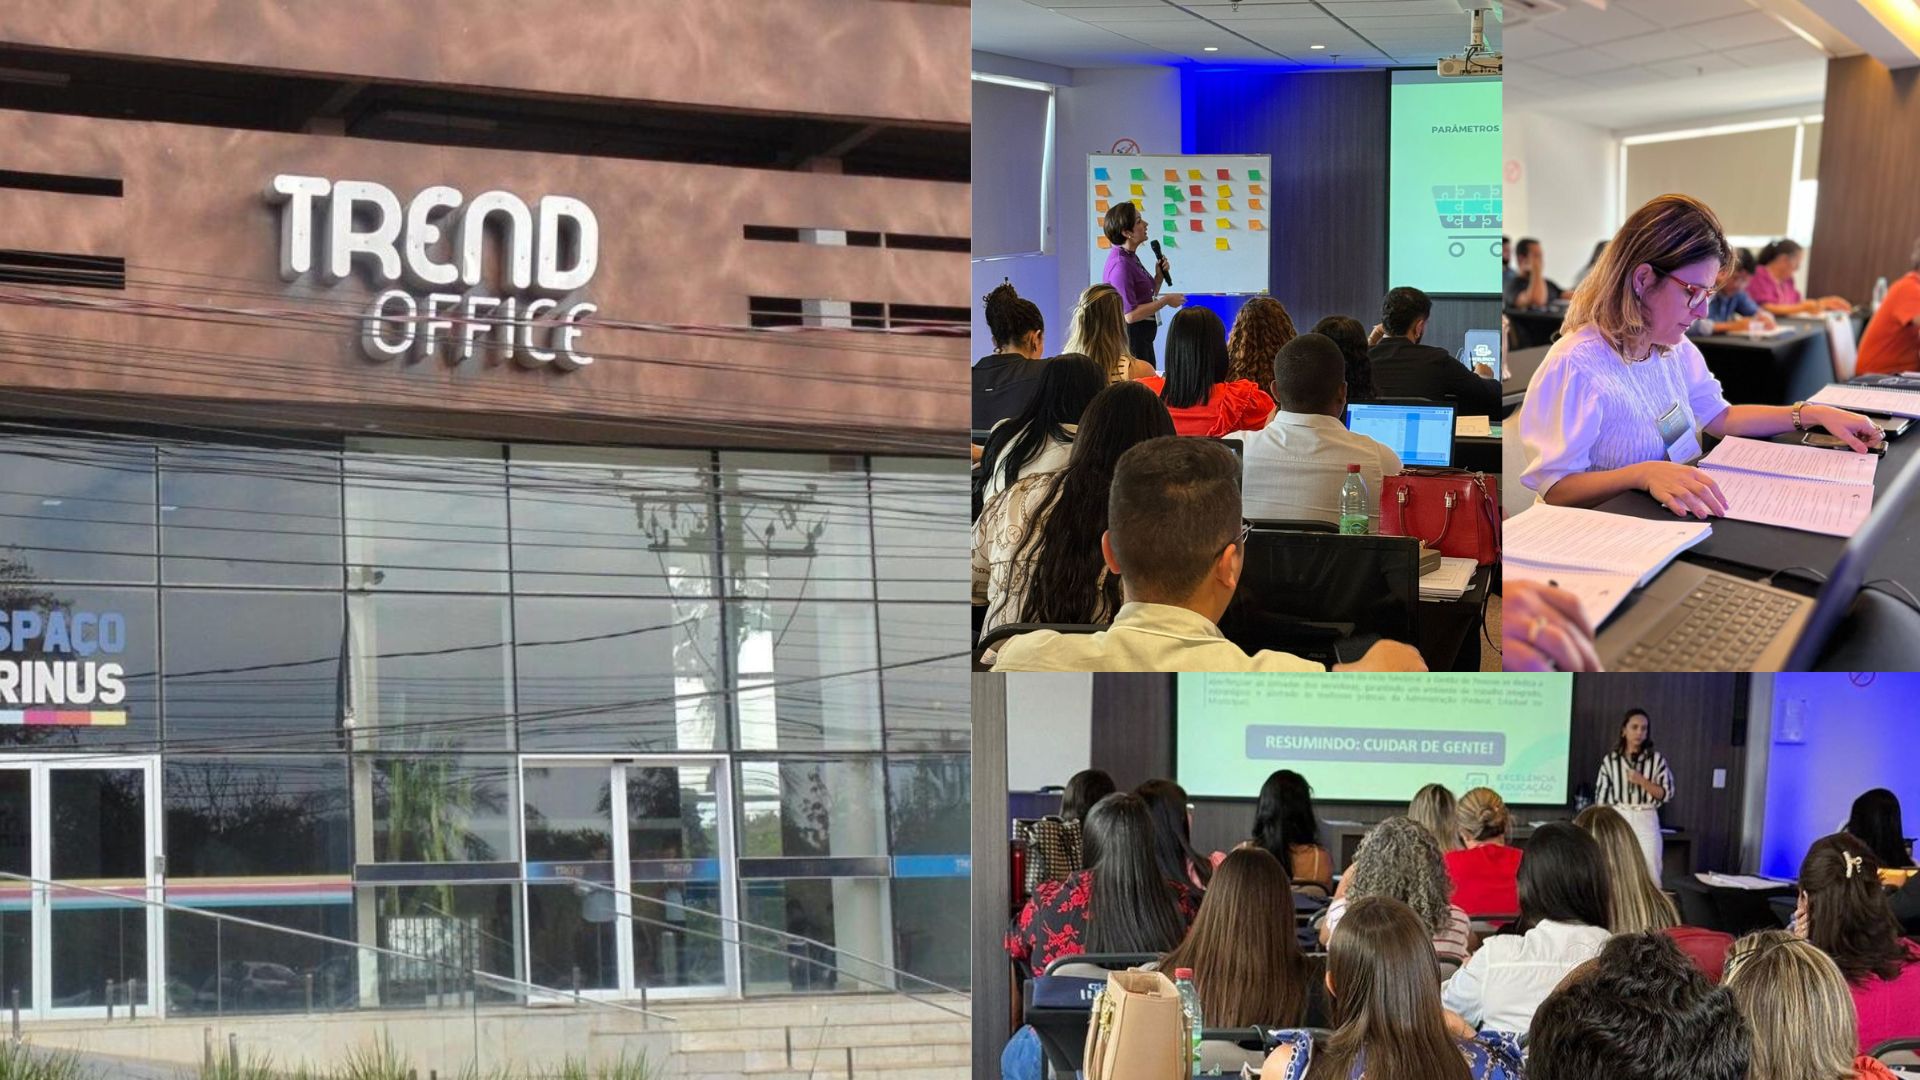
Local do Curso CURSO: Impactos da Reforma Tributária nos Contratos Administrativos

Conteúdo Programático

Módulo 1 — Fundamentos constitucionais da Reforma Tributária do Consumo

1.1. Tratamento constitucional da tributação

  • Competências tributárias da União, Estados, Distrito Federal e Municípios.
  • Tributação sobre renda, patrimônio, folha, comércio exterior e consumo.
  • Princípios constitucionais tributários relevantes: legalidade, anterioridade, não cumulatividade, seletividade, transparência, neutralidade e capacidade contributiva.
  • Reforma Tributária do Consumo e alteração do modelo federativo de tributação indireta.

1.2. Bases tributárias e tributos sobre o consumo no modelo anterior

  • Base econômica da circulação de mercadorias.
  • Base econômica da prestação de serviços.
  • Base econômica da industrialização.
  • Base econômica da receita/faturamento.
  • Espécies de tributos sobre o consumo antes da reforma:
    • ISS;
    • ICMS;
    • IPI;
    • PIS;

1.3. O novo modelo de IVA dual

  • Conceito de IVA: tributação sobre valor agregado.
  • Não cumulatividade e crédito financeiro.
  • Princípio do destino.
  • Base ampla de incidência.
  • Separação entre IVA federal e IVA subnacional.
  • CBS: Contribuição sobre Bens e Serviços, de competência federal.
  • IBS: Imposto sobre Bens e Serviços, de competência compartilhada entre Estados, Distrito Federal e Municípios.
  • Imposto Seletivo: finalidade extrafiscal e incidência sobre bens e serviços prejudiciais à saúde ou ao meio ambiente, conforme disciplina legal.

1.4. Cronograma de implementação da reforma

  • 2026: ano de teste da CBS e do IBS, com alíquotas de teste indicadas pela Receita Federal de 0,9% para CBS e 0,1% para IBS.
  • 2027 e 2028: início da CBS, extinção de PIS/Cofins, redução a zero do IPI para quase todos os produtos e início do Imposto Seletivo.
  • 2029 a 2032: transição gradual de ICMS e ISS para IBS.
  • 2033: vigência integral do novo modelo, com extinção de ICMS e ISS.

1.5. Pontos de atenção para contratos administrativos

  • Diferença entre alteração normativa geral e impacto econômico contratual concreto.
  • Tributação no preço contratado.
  • Tributo como componente de custo, de preço e de fluxo de caixa.
  • Necessidade de preparar editais, orçamentos estimados, planilhas, fiscalização e gestão contratual para o período de transição.

Módulo 2 — CBS e IBS: incidência, contribuinte, creditamento e regimes específicos

2.1. Hipóteses de incidência da CBS e do IBS

  • Operações onerosas com bens.
  • Operações onerosas com serviços.
  • Bens materiais e imateriais.
  • Direitos, cessões, licenciamentos, disponibilizações e locações.
  • Importações de bens e serviços.
  • Distinção entre fato gerador, base de cálculo, alíquota e sujeito passivo.

2.2. Conceito de contribuinte e responsável

  • Contribuinte no regime regular.
  • Responsabilidade tributária.
  • Plataformas digitais, adquirente e agentes de pagamento.
  • Relevância da correta identificação do fornecedor, do adquirente e do local da operação.

2.3. Regimes específicos, diferenciados e alíquotas reduzidas

  • Regime regular da CBS e do IBS.
  • Regimes específicos.
  • Regimes com redução de alíquotas.
  • Setores com tratamento diferenciado.
  • Serviços profissionais regulamentados e possível redução aplicável.
  • Serviços de saúde, educação, transporte, imóveis, construção civil e demais hipóteses previstas em lei complementar.
  • Diferença entre alíquota reduzida, base reduzida, redutor, alíquota zero e imunidade.

2.4. Split payment e extinção do débito tributário

  • Conceito de split payment.
  • Segregação e recolhimento do IBS e da CBS no momento da liquidação financeira.
  • Papel dos prestadores de serviços de pagamento e instituições operadoras de sistemas de pagamento.
  • Impactos sobre fluxo de caixa, conciliação financeira, notas fiscais, retenções e fiscalização contratual.
  • Recolhimento pelo adquirente em hipóteses específicas. A LC nº 214/2025 prevê regras de segregação e recolhimento do IBS e da CBS na liquidação financeira da transação de pagamento, inclusive com implementação gradual do sistema.

2.5. Ampliação da base de creditamento

  • Crédito financeiro amplo.
  • Crédito condicionado à operação e ao tributo pago.
  • Tributo recuperável e não recuperável.
  • Apropriação, utilização, estorno e glosa de créditos.
  • A “armadilha da alíquota nominal”: por que a alíquota aparente não corresponde necessariamente ao custo efetivo.
  • Comparação entre fornecedor que se credita integralmente e fornecedor que não se credita.
  • Efeitos do regime de tributação do contratado sobre o preço ofertado.

Módulo 3 — Equilíbrio econômico-financeiro e formação de preços nos contratos administrativos

3.1. Dever constitucional e legal de preservação do equilíbrio econômico-financeiro

  • Equação econômico-financeira inicial.
  • Relação entre proposta, matriz de riscos, contrato e execução.
  • Eventos previsíveis, imprevisíveis e previsíveis de consequências incalculáveis.
  • Alteração tributária e repercussão nos contratos administrativos.
  • A Lei nº 14.133/2021 disciplina instrumentos contratuais e matriz de riscos, incluindo o tratamento do equilíbrio econômico-financeiro em face de eventos supervenientes.

3.2. Instrumentos de manutenção e recomposição

  • Reajuste:
    • finalidade;
    • periodicidade;
    • índices;
    • recomposição inflacionária ordinária.
  • Repactuação:
    • contratos com predominância de mão de obra;
    • variação de custos trabalhistas;
    • demonstração analítica;
    • data-base e convenções coletivas.
  • Revisão:
    • fato superveniente;
    • alteração da carga tributária efetiva;
    • prova do desequilíbrio;
    • efeitos prospectivos e retrospectivos;
    • limites da recomposição.

3.3. Reforma Tributária e reequilíbrio contratual

  • Distinção entre alteração legislativa e desequilíbrio efetivo.
  • Impacto da instituição da CBS e do IBS.
  • Impacto da extinção ou redução de PIS/Cofins, ICMS, ISS e IPI.
  • Benefícios, reduções, créditos e neutralizações.
  • Dever de revisão de ofício quando houver redução da carga tributária efetiva.
  • Pedido de revisão pela contratada quando houver aumento comprovado da carga tributária efetiva.
  • Procedimento administrativo específico para demonstração do desequilíbrio.
  • A LC nº 214/2025 prevê disciplina específica para contratos administrativos, inclusive restabelecimento do equilíbrio econômico-financeiro quando comprovado desequilíbrio decorrente da instituição do IBS e da CBS.

3.4. Planilha de custos e formação de preços

  • Estrutura da planilha em contratos com dedicação exclusiva de mão de obra.
  • Módulos de mão de obra, benefícios, insumos, encargos, despesas administrativas, lucro e tributos.
  • Tributos recuperáveis e não recuperáveis.
  • Tributos sobre faturamento e tributos sobre consumo.
  • Como demonstrar o impacto tributário na planilha.
  • Reflexos da CBS e do IBS no orçamento estimado.
  • Reflexos da reforma na pesquisa de preços.

3.5. Regimes de tributação e seus efeitos nos contratos administrativos

  • Lucro real.
  • Lucro presumido.
  • Simples Nacional.
  • Diferença entre carga tributária global da empresa e impacto tributário específico do contrato.
  • Necessidade de análise por CNPJ, por regime, por operação e por período de apuração.
  • Efeitos do creditamento na precificação.
  • Tratamento do fornecedor optante do Simples Nacional no contexto do novo regime.

3.6. Cálculo do imposto “por dentro”

  • Conceito de imposto por dentro.
  • Diferença entre alíquota nominal e alíquota efetiva.
  • Fórmula geral de gross-up.
  • Aplicação em planilhas de custos.
  • Identificação de erros frequentes:
    • aplicar alíquota nominal diretamente sobre o custo;
    • ignorar crédito recuperável;
    • duplicar tributo na planilha;
    • tratar tributo recuperável como custo;
    • desconsiderar a redução aplicável à Administração Pública.

Módulo 4 — Impactos setoriais nos contratos administrativos

4.1. Operações contratadas pela Administração Pública

  • Regime aplicável quando a Administração Pública é adquirente.
  • Redutor das alíquotas da CBS e do IBS nas operações contratadas pela Administração Pública entre 2027 e 2033.
  • Destinação da arrecadação ao ente público contratante.
  • Impactos na estimativa de preços e na fiscalização da nota fiscal.
  • A LC nº 214/2025 contempla redutor aplicável às alíquotas da CBS e do IBS em operações contratadas pela Administração Pública direta, autarquias e fundações públicas no período de 2027 a 2033.

4.2. Contratos de locação de bens móveis

  • Veículos.
  • Equipamentos em geral.
  • Locação, cessão, disponibilização e fornecimento de bens.
  • Incidência de CBS e IBS sobre operações com bens e serviços.
  • Reflexos sobre contratos continuados, substituição de equipamentos e reajustes.

4.3. Contratos de locação de imóveis

  • Salas, prédios, casas, terrenos e imóveis funcionais.
  • Locação residencial e não residencial.
  • Regime específico de bens imóveis.
  • Redutores de base de cálculo e alíquotas reduzidas quando aplicáveis.
  • Análise da posição da Administração como locatária.
  • Reflexos na formalização contratual, orçamento e reequilíbrio.

4.4. Contratos de serviços de tecnologia da informação

  • Licenciamento de software.
  • SaaS e serviços em nuvem.
  • Desenvolvimento, sustentação e suporte técnico.
  • Cessão de direito de uso, disponibilização e prestação de serviço.
  • Tratamento como operação com bem imaterial, direito ou serviço.
  • Efeitos sobre preço global, postos de trabalho, itens de software e serviços agregados.

4.5. Contratos de serviços contábeis e advocatícios

  • Serviços profissionais submetidos a conselho de fiscalização profissional.
  • Possível redução de alíquotas prevista na legislação complementar.
  • Diferença entre sociedade profissional, sociedade empresária, profissional autônomo e optante do Simples Nacional.
  • Efeitos na formação do preço e na demonstração da carga tributária efetiva.
  • Estudo de casos: consultoria jurídica, patrocínio judicial, auditoria contábil, perícia e assessoria fiscal.

4.6. Contratos de obras e serviços de engenharia

  • Obras públicas.
  • Serviços comuns e especiais de engenharia.
  • Empreitada por preço global, preço unitário, contratação integrada e semi-integrada.
  • Materiais, equipamentos, mão de obra, subcontratações e insumos.
  • Efeitos da CBS e do IBS na formação do BDI.
  • Tributos no BDI: distinção entre custo direto, despesa indireta, tributo incidente sobre faturamento e tributo recuperável.
  • Impactos do creditamento amplo no BDI.
  • Necessidade de revisão dos referenciais e composições orçamentárias durante a transição.

4.7. Dever legal de revisar contratos administrativos durante a reforma

  • Revisão de ofício pela Administração.
  • Pleito de revisão pela contratada.
  • Processo administrativo específico.
  • Contraditório e documentação comprobatória.
  • Demonstração da alteração da carga tributária efetiva.
  • Critério “caso a caso”: impossibilidade de presunção automática de aumento ou redução do preço.
  • Períodos de transição e marcos temporais relevantes.
  • Efeitos em contratos vigentes, contratos decorrentes de propostas anteriores e contratos futuros.

Módulo 5 — Oficina prática: simulações de impactos em contratos administrativos

5.1. Exercício 1 — Contrato de limpeza com dedicação exclusiva de mão de obra

  • Identificação dos itens tributáveis.
  • Separação entre mão de obra, insumos, despesas administrativas, lucro e tributos.
  • Comparação entre cenário anterior e cenário com CBS/IBS.
  • Cálculo do impacto na planilha.
  • Identificação de eventual necessidade de revisão.

5.2. Exercício 2 — Contrato de locação de veículos

  • Incidência tributária na locação.
  • Avaliação de créditos sobre aquisição, manutenção e operação.
  • Comparação entre fornecedor no lucro real, lucro presumido e Simples Nacional.
  • Reflexo no preço mensal.
  • Simulação de impacto no contrato vigente.

5.3. Exercício 3 — Contrato de tecnologia da informação

  • Tratamento de bens imateriais e serviços.
  • Cálculo de CBS/IBS em contrato misto.
  • Análise da nota fiscal e da composição do preço.
  • Avaliação de desequilíbrio econômico-financeiro.

Incluso

Apostila Impressa.

Material de Apoio Exclusivo

01 Livro | Coletânea: Legislação de Contratações Públicas.

04 Coffee Break’s

Certificado de Participação (Digital)

Importante

DÚVIDAS E INFORMAÇÕES.

Entre em contato conosco.


SETOR

FONE / WhatsApp

E-MAIL


COMERCIAL

(62) 9.8558-2359

contato@excelenciaeducacao.com.br


ADMINISTRATIVO / FINANCEIRO

62 9 9167-2693

financeiro@excelenciaeducacao.com.br


DA PARTICIPAÇÃO NO CURSO:
  1. Garanta a sua participação por meio da inscrição antecipada em nosso Site.
  2. A Excelência Educação confirmará o curso até 10 (dez) dias antes da data de realização, proporcionando tempo para que você tome as medidas necessárias para comparecer (transporte, hospedagem e etc).
  3. Por favor, observe que a CONFIRMAÇÃO DA INSCRIÇÃO será efetuada somente após o envio da nota de empenho, autorização/ordem de serviço, ou o efetivo pagamento da(s) inscrição(ões).
  4. AS VAGAS SÃO LIMITADAS! Por isso, assegure a sua participação agindo com antecedência.

RESERVA DE DIREITOS:
  1. A Excelência Educação reserva-se o direito de adiar ou cancelar o curso por falta de quórum ou por motivo de força maior. Ou substituir os professores por questões e razões de ordem supervenientes.

CANCELAMENTO POR PARTE DO INSCRITO:
  1. Em caso de necessidade de cancelamento por parte do inscrito, solicitamos que seja realizado com 03 (três) dias úteis de antecedência a data do curso. (Prazo hábil para não confeccionar o seu material e demais confirmações).
  2. Após esse prazo, a opção disponível será apenas a substituição do participante.

INCLUSO NA INSCRIÇÃO:
  1. Sua inscrição inclui o material didático e de apoio, coffee-break (manhã e/ou tarde) e o certificado de participação digital, requerendo um mínimo de 75% de presença na sala de treinamento.
  2. Não estão inclusas as despesas com transporte, hospedagem e alimentação do participante.

Próximos Passos

Acompanhe os cards abaixo e siga as instruções para confirmar sua participação em: CURSO: Impactos da Reforma Tributária nos Contratos Administrativos

1

Preencha o Formulário de Inscrição

2

Seu pedido será recebido e Processado

3

Nossa equipe entra em contato e encaminha a documentação

4

Participante solicita emissão da Nota Fiscal

5

Participante encaminha comprovante de pagamento

6

Sua inscrição é confirmada

7

Participante recebe e-mail de confirmação e informações de acesso

Inscreva-se

Investimento

R$2.200,00

por inscrição

Formas de Pagamento: Pix, TED, Boleto Bancário, Cartão de Crédito (em até 12x - com juros)

Insira o número de inscrições no campo branco abaixo e clique no botão “Inscrever”

Logo Excelência
Leia o QR Code ao lado
e inscreva-se
QRCode do Curso
CURSO: Impactos da Reforma Tributária nos Contratos Administrativos
05 e 06 de Novembro de 2026.
GOIÂNIA - GO

CURSO: Impactos da Reforma Tributária nos Contratos Administrativos

Curso Background

Estudo dos impactos da Reforma Tributária do Consumo sobre os contratos administrativos, com ênfase na substituição gradual de PIS/Cofins, ICMS, ISS e IPI pelo modelo de IVA dual composto por CBS e IBS, além do Imposto Seletivo. Análise das hipóteses de incidência, regimes específicos, creditamento, split payment, alíquotas aplicáveis às aquisições pela Administração Pública e efeitos na formação de preços, orçamento estimado, planilhas de custos, BDI e equilíbrio econômico-financeiro dos contratos administrativos.

A base normativa central compreende a EC nº 132/2023, a LC nº 214/2025, a LC nº 227/2026, a Lei nº 14.133/2021 e a regulamentação infralegal aplicável à CBS e aos sistemas de apuração, arrecadação e fiscalização. A Receita Federal indica que a reforma cria CBS, IBS e Imposto Seletivo, extingue PIS/Cofins, ICMS e ISS, reduz o IPI a zero para quase todos os produtos a partir de 2027 e prevê transição entre 2026 e 2033.

Carga Horária

16 (dezesseis) horas-aula:
–1° dia: Das 8h às 12h e das 13h às 17h;
–2° dia: Das 8h às 12h e das 13h às 17h;

Objetivo

  • Ao final do curso, espera-se que o participante seja capaz de:
    1. Compreender a estrutura constitucional da tributação sobre o consumo antes e depois da Reforma Tributária.
    2. Identificar as bases de incidência da CBS, do IBS e do Imposto Seletivo.
    3. Diferenciar alíquota nominal, carga tributária efetiva, tributo recuperável e tributo não recuperável.
    4. Avaliar efeitos da reforma na formação de preços de licitações e contratos.
    5. Analisar planilhas de custos e formação de preços em contratos com dedicação exclusiva de mão de obra.
    6. Identificar impactos nos regimes de lucro real, lucro presumido e Simples Nacional.
    7. Compreender o papel do split payment, do creditamento amplo e dos regimes específicos.
    8. Aplicar os instrumentos de manutenção e recomposição do equilíbrio econômico-financeiro: reajuste, repactuação e revisão.
    9. Avaliar, caso a caso, a existência de desequilíbrio econômico-financeiro decorrente da alteração da carga tributária efetiva.
    10. Simular impactos da reforma em contratos administrativos de serviços, locação, tecnologia da informação, serviços profissionais e obras de engenharia.

Público-alvo

  • Gestores e fiscais de contratos,
  • Agentes de contratação
  • Procuradores
  • Assessores jurídicos
  • Contadores
  • Auditores
  • Servidores das áreas de orçamento
  • Compras
  • Contratos
  • Controle interno
  • Fornecedores da Administração Pública.

Local do Curso

EXCELÊNCIA EDUCAÇÃO
(Auditório 4º Andar)
Endereço: Rua 72, nº 325, Edifício Trend Office, Jardim Goiás, Goiânia-GO.
Local do Curso CURSO: Impactos da Reforma Tributária nos Contratos Administrativos
Programação

7h30min às 8h – Credenciamento;
8h – Inicio – manhã;
9h30min – Coffe-Break;
12h as 13h – Almoço Livre;
13h – Inicio – tarde;
15h:30min – Coffe-Break;
17h – Encerramento;

Professores

EVALDO RAMOS

Pós-Graduado em Licitações e Contratos, Bacharel em Direito e Administração de Empresas, já atuou como Diretor de Licitações do Tribunal de Contas da União, onde ocupa desde 2006 o cargo de Auditor Federal de Controle Externo. Dentre suas atribuições profissionais, atua como Pregoeiro, Leiloeiro e Presidente de Comissões Especiais de Licitação. Colaborador do Instituto Serzedelo Correa, unidade do TCU responsável pelas ações de capacitação do órgão, e também da Escola Nacional de Administração Pública-ENAP, onde ministra o curso de Fundamentos de Pregão Eletrônico.

Conteúdo Programático

Módulo 1 — Fundamentos constitucionais da Reforma Tributária do Consumo

1.1. Tratamento constitucional da tributação

  • Competências tributárias da União, Estados, Distrito Federal e Municípios.
  • Tributação sobre renda, patrimônio, folha, comércio exterior e consumo.
  • Princípios constitucionais tributários relevantes: legalidade, anterioridade, não cumulatividade, seletividade, transparência, neutralidade e capacidade contributiva.
  • Reforma Tributária do Consumo e alteração do modelo federativo de tributação indireta.

1.2. Bases tributárias e tributos sobre o consumo no modelo anterior

  • Base econômica da circulação de mercadorias.
  • Base econômica da prestação de serviços.
  • Base econômica da industrialização.
  • Base econômica da receita/faturamento.
  • Espécies de tributos sobre o consumo antes da reforma:
    • ISS;
    • ICMS;
    • IPI;
    • PIS;

1.3. O novo modelo de IVA dual

  • Conceito de IVA: tributação sobre valor agregado.
  • Não cumulatividade e crédito financeiro.
  • Princípio do destino.
  • Base ampla de incidência.
  • Separação entre IVA federal e IVA subnacional.
  • CBS: Contribuição sobre Bens e Serviços, de competência federal.
  • IBS: Imposto sobre Bens e Serviços, de competência compartilhada entre Estados, Distrito Federal e Municípios.
  • Imposto Seletivo: finalidade extrafiscal e incidência sobre bens e serviços prejudiciais à saúde ou ao meio ambiente, conforme disciplina legal.

1.4. Cronograma de implementação da reforma

  • 2026: ano de teste da CBS e do IBS, com alíquotas de teste indicadas pela Receita Federal de 0,9% para CBS e 0,1% para IBS.
  • 2027 e 2028: início da CBS, extinção de PIS/Cofins, redução a zero do IPI para quase todos os produtos e início do Imposto Seletivo.
  • 2029 a 2032: transição gradual de ICMS e ISS para IBS.
  • 2033: vigência integral do novo modelo, com extinção de ICMS e ISS.

1.5. Pontos de atenção para contratos administrativos

  • Diferença entre alteração normativa geral e impacto econômico contratual concreto.
  • Tributação no preço contratado.
  • Tributo como componente de custo, de preço e de fluxo de caixa.
  • Necessidade de preparar editais, orçamentos estimados, planilhas, fiscalização e gestão contratual para o período de transição.

Módulo 2 — CBS e IBS: incidência, contribuinte, creditamento e regimes específicos

2.1. Hipóteses de incidência da CBS e do IBS

  • Operações onerosas com bens.
  • Operações onerosas com serviços.
  • Bens materiais e imateriais.
  • Direitos, cessões, licenciamentos, disponibilizações e locações.
  • Importações de bens e serviços.
  • Distinção entre fato gerador, base de cálculo, alíquota e sujeito passivo.

2.2. Conceito de contribuinte e responsável

  • Contribuinte no regime regular.
  • Responsabilidade tributária.
  • Plataformas digitais, adquirente e agentes de pagamento.
  • Relevância da correta identificação do fornecedor, do adquirente e do local da operação.

2.3. Regimes específicos, diferenciados e alíquotas reduzidas

  • Regime regular da CBS e do IBS.
  • Regimes específicos.
  • Regimes com redução de alíquotas.
  • Setores com tratamento diferenciado.
  • Serviços profissionais regulamentados e possível redução aplicável.
  • Serviços de saúde, educação, transporte, imóveis, construção civil e demais hipóteses previstas em lei complementar.
  • Diferença entre alíquota reduzida, base reduzida, redutor, alíquota zero e imunidade.

2.4. Split payment e extinção do débito tributário

  • Conceito de split payment.
  • Segregação e recolhimento do IBS e da CBS no momento da liquidação financeira.
  • Papel dos prestadores de serviços de pagamento e instituições operadoras de sistemas de pagamento.
  • Impactos sobre fluxo de caixa, conciliação financeira, notas fiscais, retenções e fiscalização contratual.
  • Recolhimento pelo adquirente em hipóteses específicas. A LC nº 214/2025 prevê regras de segregação e recolhimento do IBS e da CBS na liquidação financeira da transação de pagamento, inclusive com implementação gradual do sistema.

2.5. Ampliação da base de creditamento

  • Crédito financeiro amplo.
  • Crédito condicionado à operação e ao tributo pago.
  • Tributo recuperável e não recuperável.
  • Apropriação, utilização, estorno e glosa de créditos.
  • A “armadilha da alíquota nominal”: por que a alíquota aparente não corresponde necessariamente ao custo efetivo.
  • Comparação entre fornecedor que se credita integralmente e fornecedor que não se credita.
  • Efeitos do regime de tributação do contratado sobre o preço ofertado.

Módulo 3 — Equilíbrio econômico-financeiro e formação de preços nos contratos administrativos

3.1. Dever constitucional e legal de preservação do equilíbrio econômico-financeiro

  • Equação econômico-financeira inicial.
  • Relação entre proposta, matriz de riscos, contrato e execução.
  • Eventos previsíveis, imprevisíveis e previsíveis de consequências incalculáveis.
  • Alteração tributária e repercussão nos contratos administrativos.
  • A Lei nº 14.133/2021 disciplina instrumentos contratuais e matriz de riscos, incluindo o tratamento do equilíbrio econômico-financeiro em face de eventos supervenientes.

3.2. Instrumentos de manutenção e recomposição

  • Reajuste:
    • finalidade;
    • periodicidade;
    • índices;
    • recomposição inflacionária ordinária.
  • Repactuação:
    • contratos com predominância de mão de obra;
    • variação de custos trabalhistas;
    • demonstração analítica;
    • data-base e convenções coletivas.
  • Revisão:
    • fato superveniente;
    • alteração da carga tributária efetiva;
    • prova do desequilíbrio;
    • efeitos prospectivos e retrospectivos;
    • limites da recomposição.

3.3. Reforma Tributária e reequilíbrio contratual

  • Distinção entre alteração legislativa e desequilíbrio efetivo.
  • Impacto da instituição da CBS e do IBS.
  • Impacto da extinção ou redução de PIS/Cofins, ICMS, ISS e IPI.
  • Benefícios, reduções, créditos e neutralizações.
  • Dever de revisão de ofício quando houver redução da carga tributária efetiva.
  • Pedido de revisão pela contratada quando houver aumento comprovado da carga tributária efetiva.
  • Procedimento administrativo específico para demonstração do desequilíbrio.
  • A LC nº 214/2025 prevê disciplina específica para contratos administrativos, inclusive restabelecimento do equilíbrio econômico-financeiro quando comprovado desequilíbrio decorrente da instituição do IBS e da CBS.

3.4. Planilha de custos e formação de preços

  • Estrutura da planilha em contratos com dedicação exclusiva de mão de obra.
  • Módulos de mão de obra, benefícios, insumos, encargos, despesas administrativas, lucro e tributos.
  • Tributos recuperáveis e não recuperáveis.
  • Tributos sobre faturamento e tributos sobre consumo.
  • Como demonstrar o impacto tributário na planilha.
  • Reflexos da CBS e do IBS no orçamento estimado.
  • Reflexos da reforma na pesquisa de preços.

3.5. Regimes de tributação e seus efeitos nos contratos administrativos

  • Lucro real.
  • Lucro presumido.
  • Simples Nacional.
  • Diferença entre carga tributária global da empresa e impacto tributário específico do contrato.
  • Necessidade de análise por CNPJ, por regime, por operação e por período de apuração.
  • Efeitos do creditamento na precificação.
  • Tratamento do fornecedor optante do Simples Nacional no contexto do novo regime.

3.6. Cálculo do imposto “por dentro”

  • Conceito de imposto por dentro.
  • Diferença entre alíquota nominal e alíquota efetiva.
  • Fórmula geral de gross-up.
  • Aplicação em planilhas de custos.
  • Identificação de erros frequentes:
    • aplicar alíquota nominal diretamente sobre o custo;
    • ignorar crédito recuperável;
    • duplicar tributo na planilha;
    • tratar tributo recuperável como custo;
    • desconsiderar a redução aplicável à Administração Pública.

Módulo 4 — Impactos setoriais nos contratos administrativos

4.1. Operações contratadas pela Administração Pública

  • Regime aplicável quando a Administração Pública é adquirente.
  • Redutor das alíquotas da CBS e do IBS nas operações contratadas pela Administração Pública entre 2027 e 2033.
  • Destinação da arrecadação ao ente público contratante.
  • Impactos na estimativa de preços e na fiscalização da nota fiscal.
  • A LC nº 214/2025 contempla redutor aplicável às alíquotas da CBS e do IBS em operações contratadas pela Administração Pública direta, autarquias e fundações públicas no período de 2027 a 2033.

4.2. Contratos de locação de bens móveis

  • Veículos.
  • Equipamentos em geral.
  • Locação, cessão, disponibilização e fornecimento de bens.
  • Incidência de CBS e IBS sobre operações com bens e serviços.
  • Reflexos sobre contratos continuados, substituição de equipamentos e reajustes.

4.3. Contratos de locação de imóveis

  • Salas, prédios, casas, terrenos e imóveis funcionais.
  • Locação residencial e não residencial.
  • Regime específico de bens imóveis.
  • Redutores de base de cálculo e alíquotas reduzidas quando aplicáveis.
  • Análise da posição da Administração como locatária.
  • Reflexos na formalização contratual, orçamento e reequilíbrio.

4.4. Contratos de serviços de tecnologia da informação

  • Licenciamento de software.
  • SaaS e serviços em nuvem.
  • Desenvolvimento, sustentação e suporte técnico.
  • Cessão de direito de uso, disponibilização e prestação de serviço.
  • Tratamento como operação com bem imaterial, direito ou serviço.
  • Efeitos sobre preço global, postos de trabalho, itens de software e serviços agregados.

4.5. Contratos de serviços contábeis e advocatícios

  • Serviços profissionais submetidos a conselho de fiscalização profissional.
  • Possível redução de alíquotas prevista na legislação complementar.
  • Diferença entre sociedade profissional, sociedade empresária, profissional autônomo e optante do Simples Nacional.
  • Efeitos na formação do preço e na demonstração da carga tributária efetiva.
  • Estudo de casos: consultoria jurídica, patrocínio judicial, auditoria contábil, perícia e assessoria fiscal.

4.6. Contratos de obras e serviços de engenharia

  • Obras públicas.
  • Serviços comuns e especiais de engenharia.
  • Empreitada por preço global, preço unitário, contratação integrada e semi-integrada.
  • Materiais, equipamentos, mão de obra, subcontratações e insumos.
  • Efeitos da CBS e do IBS na formação do BDI.
  • Tributos no BDI: distinção entre custo direto, despesa indireta, tributo incidente sobre faturamento e tributo recuperável.
  • Impactos do creditamento amplo no BDI.
  • Necessidade de revisão dos referenciais e composições orçamentárias durante a transição.

4.7. Dever legal de revisar contratos administrativos durante a reforma

  • Revisão de ofício pela Administração.
  • Pleito de revisão pela contratada.
  • Processo administrativo específico.
  • Contraditório e documentação comprobatória.
  • Demonstração da alteração da carga tributária efetiva.
  • Critério “caso a caso”: impossibilidade de presunção automática de aumento ou redução do preço.
  • Períodos de transição e marcos temporais relevantes.
  • Efeitos em contratos vigentes, contratos decorrentes de propostas anteriores e contratos futuros.

Módulo 5 — Oficina prática: simulações de impactos em contratos administrativos

5.1. Exercício 1 — Contrato de limpeza com dedicação exclusiva de mão de obra

  • Identificação dos itens tributáveis.
  • Separação entre mão de obra, insumos, despesas administrativas, lucro e tributos.
  • Comparação entre cenário anterior e cenário com CBS/IBS.
  • Cálculo do impacto na planilha.
  • Identificação de eventual necessidade de revisão.

5.2. Exercício 2 — Contrato de locação de veículos

  • Incidência tributária na locação.
  • Avaliação de créditos sobre aquisição, manutenção e operação.
  • Comparação entre fornecedor no lucro real, lucro presumido e Simples Nacional.
  • Reflexo no preço mensal.
  • Simulação de impacto no contrato vigente.

5.3. Exercício 3 — Contrato de tecnologia da informação

  • Tratamento de bens imateriais e serviços.
  • Cálculo de CBS/IBS em contrato misto.
  • Análise da nota fiscal e da composição do preço.
  • Avaliação de desequilíbrio econômico-financeiro.

Incluso

Apostila Impressa.

Material de Apoio Exclusivo

01 Livro | Coletânea: Legislação de Contratações Públicas.

04 Coffee Break’s

Certificado de Participação (Digital)

Informações Importantes

* O Certificado será entregue ao final do curso, aos participantes que cumprirem no mínimo 75% da carga horária total.

* A Excelência Educação se reserva no direito de adiar ou cancelar qualquer curso, caso haja insuficiência de quórum.

Política de Cancelamento

1 - Você pode cancelar a sua inscrição até 48 (quarenta e oito) horas antes da data de início do curso, após esse período não é possível o cancelamento ou reembolso do valor da inscrição.

2 - Para solicitar o seu cancelamento, envie um email para contato@excelenciaeducacao.com.br

3 - Em caso de não comparecimento do(a) participante ao curso, não haverá ressarcimento de qualquer valor a(o) Participante.

Investimento

Inscrição

R$2.200,00

* Consulte valor promocional para grupos

Formas de Pagamento

Pix, TED, Boleto Bancário, Cartão de Crédito (em até 12x - com juros)

Dados Bancários

EXCELÊNCIA EDUCAÇÃO E ENSINO LTDA.

CNPJ: 26.855.539/000116
BANCO DO BRASIL
Agencia: 1452-4
Conta Corrente: 65.612-7

Chave Pix

CNPJ: 26.855.539/000116